Guía del Comprador en Miami
Cómo Comprar una Propiedad en Miami: Guía Completa para Compradores
Respuesta Rápida
Comprar una propiedad en Miami suele comenzar definiendo presupuesto, tipo de propiedad y zonas de interés, y revisando el inventario disponible junto con las ventas comparables recientes. Una vez identificada la propiedad, el proceso avanza normalmente por la oferta, el contrato, las inspecciones y la debida diligencia, el financiamiento y avalúo cuando aplica, la coordinación de título y seguros, la revisión final y el cierre.
¿Busca representación en lugar de una guía paso a paso? Vea Comprar Propiedad en Miami.
Qué Debe Saber Antes de Comprar una Propiedad en Miami
Miami no es un mercado uniforme. A pocos minutos de distancia puede comprar un lote amplio en un municipio de baja densidad, una casa de los años veinte sobre un canal con muelle, un townhome cerca de un centro caminable o un condominio en una torre con servicios. Cada decisión cambia el costo de mantener la propiedad, la debida diligencia y el público de reventa.
Los factores que definen la mayoría de las compras en Miami son la ubicación, el tipo de propiedad, el presupuesto total — no solo el precio —, los seguros, los gastos del condominio cuando aplica, el estado de la propiedad, las consideraciones frente al agua y, en obra nueva, el calendario de entrega y la estructura de depósitos.
Florida define el marco legal: formularios de contrato, procedimientos de cierre, administración de impuestos, requisitos de seguro y estatutos de condominio. El mercado, en cambio, es local: dos casas separadas por una milla pueden diferir en exposición a inundación, historial de permisos y demanda.
Cómo Funciona el Proceso de Compra en Miami
La secuencia siguiente es la que sigue la mayoría de las compras en Miami. Algunos pasos se superponen y las compras financiadas añaden etapas de evaluación bancaria que las compras al contado no tienen.
1. Determine Cómo Comprará y Establezca Su Presupuesto
Antes de comenzar a visitar propiedades en Miami seriamente, decida cómo se financiará la compra. Los tres enfoques más comunes son pagar al contado, financiar con una hipoteca o depender de la venta o financiamiento de otro activo o propiedad. Cada enfoque cambia qué puede buscar, con qué rapidez puede actuar y cómo debe estructurarse una oferta.
Si planea financiar, hable con un profesional de hipotecas calificado desde el inicio. Una pre-aprobación puede ayudarle a establecer un rango realista de precios, el pago inicial que probablemente necesitará, los costos mensuales estimados de vivienda, el efectivo aproximado requerido para la transacción, los programas de préstamo disponibles y si ciertos tipos de propiedad — como condominios en edificios con alta concentración de inversores o casas frente al agua en zonas de inundación de mayor riesgo — pueden generar consideraciones de financiamiento. Obtener esta claridad antes de buscar le ayuda a evitar enamorarse de una propiedad que no coincide con su capacidad real de compra o con las pautas de un prestamista.
Su método de financiamiento también da forma a la estrategia inmobiliaria. Puede influir en el rango de precios que debe buscar realmente, cómo se estructura una oferta, si tiene sentido incluir una contingencia de financiamiento, cómo puede afectar el avalúo al contrato, el plazo de cierre, la documentación que puede acompañar una oferta, qué propiedades son candidatas realistas y con qué rapidez puede moverse cuando aparece la propiedad indicada.
Los compradores al contado no necesitan una pre-aprobación de hipoteca, pero aun así deben determinar cuánto están dispuestos a destinar a la compra, los costos adicionales de adquisición y cierre, los costos de propiedad continuos esperados, las consideraciones de liquidez relevantes para su propia decisión y la documentación de comprobación de fondos que los vendedores o las asociaciones de condominio pueden solicitar con una oferta. Pagar al contado no hace automáticamente que una oferta sea superior, pero puede eliminar contingencias relacionadas con el financiamiento y, a veces, acortar el plazo de cierre.
El precio de compra por sí solo no determina la asequibilidad. Evalúe el costo total potencial de propiedad, que puede incluir:
- Capital e intereses de la hipoteca, cuando se financia
- Impuestos a la propiedad
- Seguro de vivienda
- Seguro de inundación cuando aplica
- Cuotas de condominio o HOA
- Assessments especiales cuando aplica
- Mantenimiento y reparaciones
- Otros gastos específicos de la propiedad, como el mantenimiento de un muelle o costos mayores de mitigación de viento
Esto es especialmente importante al comparar casas unifamiliares, condominios, propiedades frente al agua y nueva construcción. Un precio de compra más bajo puede conllevar mayores costos mensuales de mantenimiento, y un precio más alto a veces se compensa con sistemas más nuevos, seguro más bajo o menos cuotas de asociación. El objetivo es evaluar la propiedad y la estructura financiera en conjunto, no buscar solo por precio de lista.
Es posible que escuche los términos pre-calificación y pre-aprobación usados indistintamente, pero el nivel de revisión financiera y documentación puede variar según el prestamista. Pregunte a su profesional de hipotecas qué se ha revisado realmente, qué documentación aún está pendiente, qué monto de préstamo o rango de compra se está considerando, qué supuestos se usaron y qué podría afectar la aprobación final del préstamo.
Supreme Capital Real Estate ayuda a los compradores a entender cómo la estructura de compra interactúa con la selección de propiedad, la estrategia de oferta, los tiempos del contrato, las consideraciones específicas de la propiedad y la transacción en general. Cuando se requiere asesoría específica sobre hipotecas, orientamos a los compradores para que trabajen con el profesional de hipotecas con licencia correspondiente.
2. Elija Dónde Comprar en Miami
Comparar zonas de Miami por nombre rara vez ayuda. Lo que sí ayuda es comparar la decisión real de propiedad y estilo de vida que cada zona pone frente a usted, porque el mismo presupuesto compra experiencias de propiedad estructuralmente distintas dentro de Miami-Dade.
Si considera un condominio en una zona densa y caminable como Brickell, las preguntas que suelen importar más son financieras y estructurales, no cosméticas:
- Cuota mensual de la asociación y qué cubre exactamente
- Presupuesto de la asociación, nivel de reservas y salud financiera
- Assessments especiales aprobados, pendientes o en discusión
- Antigüedad del edificio, reparaciones recientes y proyectos de capital planificados
- Estacionamiento: cuántos espacios, si son asignados o escriturados, y su ubicación
- Restricciones de renta y plazo mínimo de arrendamiento si piensa alquilar la unidad
- Piso, orientación, protección de la vista y qué podría construirse cerca
- Ruido, tiempo de espera del elevador y mantenimiento de las áreas comunes
Si considera una casa unifamiliar en una zona de menor densidad como Pinecrest, las variables se desplazan hacia el terreno, el estado de la propiedad y el mantenimiento continuo:
- Tamaño y forma del lote, patio utilizable y privacidad respecto a los vecinos
- Estado de la propiedad y antigüedad del techo, los sistemas y las ventanas
- Alcance de remodelaciones previas y si contaban con permiso
- Construcción más nueva frente a una casa antigua que actualizaría con el tiempo
- Posición dentro de la comunidad, incluido el tráfico de la calle y el acceso
- Consideraciones de seguro, incluidas las características de mitigación de viento
- Costo total de mantenimiento continuo: piscina, jardinería, planta eléctrica, sistemas mayores
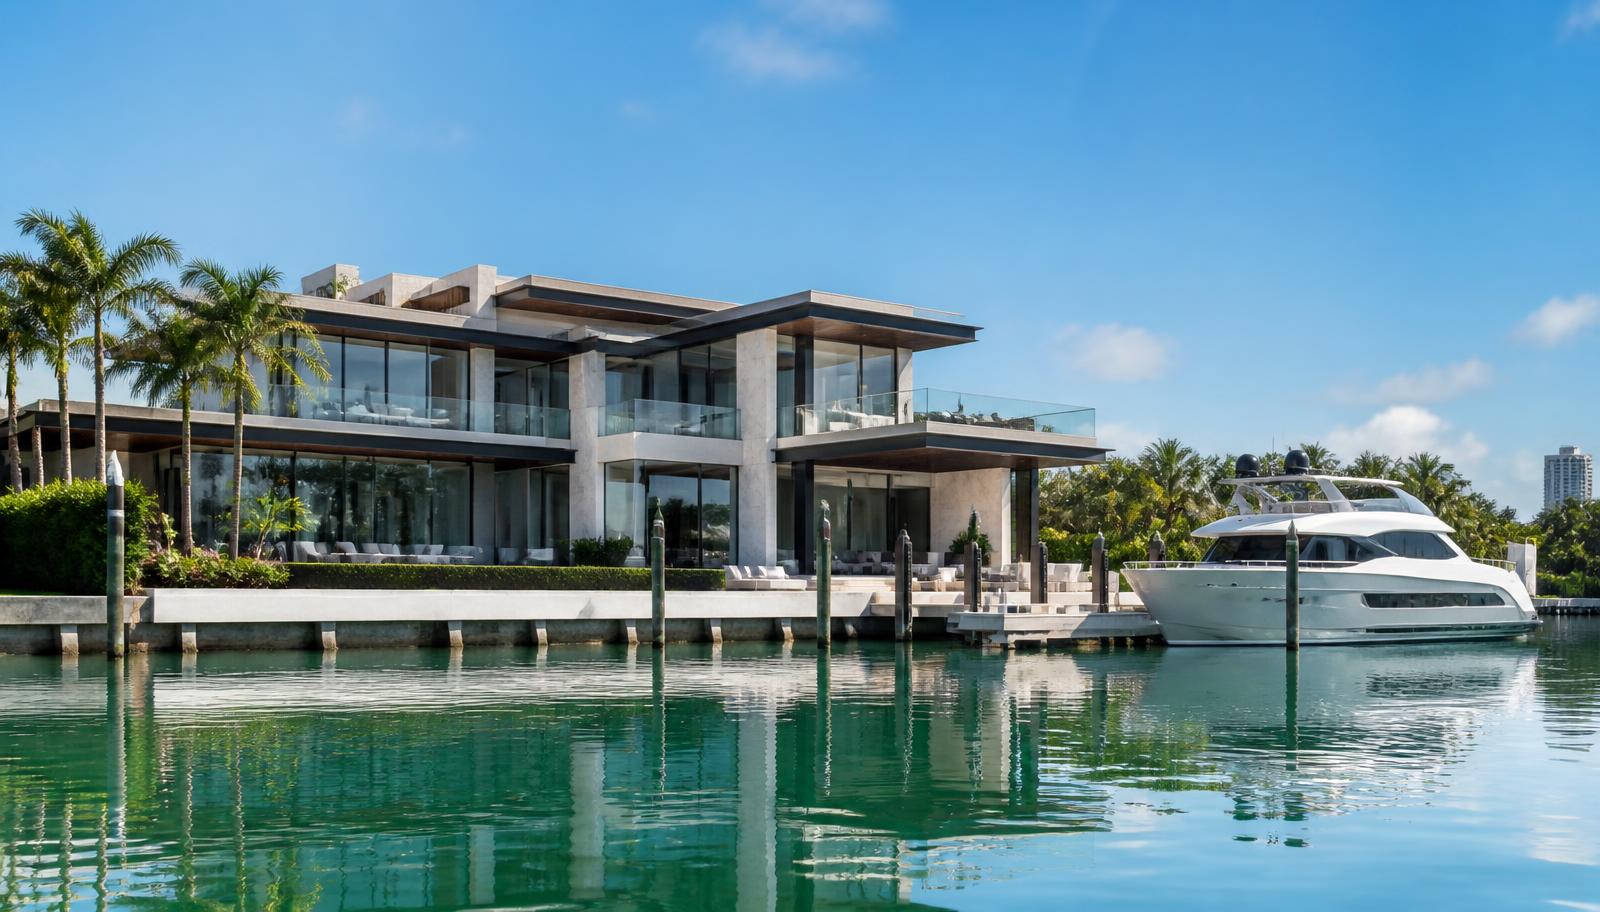
Si el acceso al agua forma parte de la decisión — en Miami Beach, Coral Gables, Coconut Grove u otro mercado frente al agua — se suma otra capa de investigación: estado del muro de contención y del muelle, profundidad del agua para la embarcación que piensa mantener, puentes fijos entre la propiedad y el agua abierta y su altura libre, exposición a inundación y el seguro que esos factores generan. Dos casas en el mismo canal pueden ofrecer accesos muy distintos.
Enfoque práctico: defina los tres o cuatro factores en los que no está dispuesto a ceder, y deje que esos factores acoten las zonas en lugar de elegir primero una zona. Nuestra comparación de los mejores vecindarios de Miami para comprar casa profundiza en cada opción, y el directorio de comunidades de Miami cubre cada zona individualmente.
3. Revise Propiedades y Ventas Comparables
Los anuncios activos muestran lo que piden los vendedores. Las ventas recientes similares — las llamadas ventas comparables — muestran lo que realmente pagaron los compradores. Revisar comparables significa entender cómo se relaciona el precio de lista con esas ventas cerradas, y luego ajustar por las diferencias entre las propiedades.
Según la propiedad, las diferencias que pueden cambiar materialmente la comparación incluyen:
- Ubicación dentro del mismo vecindario, incluida la calle y la manzana
- Estado de la propiedad, y si las remodelaciones recientes fueron cosméticas o estructurales
- Metros cuadrados interiores y, en casas, tamaño del lote
- Piso, orientación y vista en un condominio
- El edificio específico, su antigüedad, amenidades y cuotas mensuales
- Exposición frente al agua, muelle y acceso al agua
- Orientación, luz y espacio exterior
Por eso dos propiedades en el mismo vecindario — o incluso en el mismo edificio — no son automáticamente comparables. Una unidad remodelada en un piso alto con vista al agua protegida y una unidad en un piso bajo frente a una torre vecina pueden cerrarse a precios muy distintos en el mismo mes. En casas, una propiedad en un lote más amplio con techo nuevo no es directamente comparable a una casa antigua de tamaño similar que necesita trabajo.
Qué preguntar: qué ventas se están usando como comparables, qué tan recientes son, en qué se diferencia cada una de la propiedad que considera y si los ajustes hechos por esas diferencias son razonables. Puede revisar el inventario actual en la búsqueda de propiedades del MLS de Miami y filtrar por zona.
4. Visite y Evalúe Propiedades
La visita es donde la lista corta se vuelve honesta. Las fotografías favorecen la luz, ocultan el ruido y nunca muestran el trayecto desde el estacionamiento hasta la puerta principal.
Vale la pena revisar en persona, según la propiedad:
- Orientación y luz a la hora en que realmente estaría en casa
- Ruido de la calle y de los vecinos, y patrones de tráfico en distintos momentos
- Altura de techos, flujo del plano y almacenamiento utilizable
- Acceso al estacionamiento, estacionamiento de visitas y practicidad para dejar/recoger
- Elevación de la entrada y cómo drena el terreno
- Señales de humedad: manchas, olor, techos parchados, sellos de ventanas
- Antigüedad aparente del techo, el aire acondicionado y el calentador de agua
- En un edificio: lobby, pasillos, garaje, mantenimiento de amenidades y espera del elevador
Nada de lo observado en una visita reemplaza una inspección profesional. El propósito de la visita es decidir qué propiedades merecen el costo y el esfuerzo de una debida diligencia formal.
5. Presente una Oferta
Una oferta es un paquete de términos, no solo un número. Los vendedores evalúan toda la estructura, y el mismo precio puede leerse de forma muy distinta según lo que lo rodea.
En términos generales, una oferta suele abordar:
- Precio de compra
- Monto y plazo del depósito en escrow
- Si la compra es al contado o financiada, y los términos del financiamiento
- Disposiciones de inspección y debida diligencia, incluida la duración de ese período
- Consideraciones de avalúo cuando aplica
- Fecha de cierre y posesión
- Bienes personales o inclusiones cuando aplica
- Aprobación de la asociación y otros términos específicos de la transacción
No existe una estrategia universalmente correcta. La estructura adecuada depende de la propiedad, la situación y motivación del vendedor, las condiciones actuales del mercado en ese segmento específico, si compiten otros compradores, lo que respaldan las ventas comparables recientes, su financiamiento y qué términos valora más — precio, certeza, plazo o flexibilidad. Un comprador que necesita un período de inspección más largo puede ceder razonablemente en otro punto para protegerlo.
El lenguaje contractual, las divulgaciones y las obligaciones legalmente vinculantes son la razón por la que esta etapa corresponde a su corredor y — cuando la transacción lo justifica — a un abogado de bienes raíces.
6. Complete Inspecciones y Debida Diligencia
El período de inspección existe para que usted conozca lo que el anuncio no dijo, mientras aún tiene opciones contractuales. El objetivo no es una propiedad perfecta; es una decisión informada sobre estado, costo y riesgo.
Según la propiedad, una inspección general y su revisión relacionada puede analizar:
- Antigüedad del techo, estado del recubrimiento y evidencia de filtraciones pasadas
- Sistemas de aire acondicionado, antigüedad y cómo se mantuvieron
- Panel eléctrico, tipo de cableado y problemas de seguridad visibles
- Plomería, presión de agua y desempeño de los desagües
- Humedad o infiltración de agua, incluido alrededor de ventanas y bajo acabados
- Ventanas y puertas, incluidas aberturas resistentes a impacto donde existan
- Equipo de la piscina y, cuando aplica, sistemas de spa
- Problemas estructurales visibles
- Remodelaciones previas y si hay permisos registrados cuando corresponde
Cuando una inspección general detecta un problema especializado, es el momento de traer al profesional adecuado: un contratista de techos, un electricista o plomero con licencia, un especialista en aire acondicionado, un evaluador de moho o humedad, un ingeniero estructural o un contratista marino para mejoras frente al agua. Un inspector general identifica los problemas; un especialista cuantifica el alcance y el costo.
Las propiedades frente al agua suelen necesitar una evaluación adicional del muro de contención, el muelle, los pilotes y el elevador de embarcación, junto con los permisos registrados de esas mejoras. En un condominio, buena parte de la debida diligencia relevante está fuera de su unidad — en el edificio y en las finanzas de la asociación, que se detallan más adelante.
El seguro también pertenece a esta ventana. Solicite cotizaciones temprano, porque la disponibilidad de cobertura y la prima pueden cambiar cómo se compara una propiedad en costo total.
7. Revise los Documentos del Condominio al Comprar en Miami
Al comprar un condominio también asume una parte de un edificio y de sus obligaciones financieras. Los documentos son la forma de evaluar esa parte, y los detalles varían según la asociación.
Vale la pena investigar, cuando corresponda:
- Presupuesto actual, y si los costos operativos van en aumento
- Nivel de reservas y cómo se financian
- Cuotas mensuales y qué incluyen exactamente
- Assessments especiales aprobados, pendientes o en discusión, y sus calendarios de pago
- Cobertura de seguro de la asociación, deducibles y cambios recientes en la prima
- Estado del edificio, reparaciones recientes y grandes proyectos planificados
- Inspección de hito (milestone inspection) e información del estudio de reservas estructural cuando corresponda
- Actas de reuniones recientes, que a menudo revelan problemas antes que las finanzas
- Litigios relevantes para el edificio o la asociación
- Restricciones de renta, plazo mínimo de arrendamiento y requisitos de aprobación
- Reglas de mascotas, remodelación y mudanza
- Estacionamiento y almacenamiento: asignado, escriturado o en licencia, y si es transferible
- Solicitud de compra, proceso de investigación de antecedentes y aprobación, y sus tiempos
Esto importa porque cambia su costo real de propiedad y su flexibilidad. Un edificio con un gran proyecto próximo puede trasladar parte de ese costo a los propietarios. Un edificio con reservas ajustadas puede subir las cuotas. Un plazo mínimo de arrendamiento puede eliminar el uso de renta que había planeado. Las reglas y obligaciones dependen de los documentos específicos del condominio y de la ley aplicable, así que revise cualquier tema consecuente con un abogado de bienes raíces.
8. Finalice el Financiamiento y el Avalúo
Las compras financiadas avanzan a la evaluación bancaria mientras corre la debida diligencia. Dos cosas suelen sorprender a los compradores aquí: el avalúo y, en condominios, la revisión que hace el prestamista del propio edificio.
Un valor de tasación por debajo del precio del contrato puede afectar el monto del préstamo y puede requerir renegociación, fondos adicionales o el uso de una disposición del contrato, según cómo se redactó la oferta. En condominios, algunos prestamistas rechazan edificios por el nivel de reservas, mantenimiento diferido, litigios, cobertura de seguro o concentración de inversores — por eso una conversación específica sobre el edificio con su profesional de hipotecas debe ocurrir temprano, no después de las inspecciones.
Mantenga la documentación al día, evite nuevas solicitudes de crédito o depósitos grandes sin explicación mientras el expediente está abierto, y confirme por escrito las fechas clave para que el financiamiento y los plazos del contrato se mantengan alineados.
9. Título, Seguros y Preparación del Cierre
En paralelo, la compañía de título examina el historial de propiedad y busca cualquier cosa vinculada al inmueble que lo seguiría a usted: gravámenes, impuestos impagos, sentencias, violaciones de código, permisos abiertos o vencidos y otros asuntos municipales. Los permisos abiertos de remodelaciones anteriores son un problema recurrente en Miami y pueden tardar en resolverse.
El seguro es el otro trámite que requiere anticipación. La cobertura de vivienda, de viento y de inundación cuando aplica se cotizan según la propiedad específica: antigüedad y documentación del techo, tipo de construcción, elevación, zona de inundación y características de mitigación de viento influyen todas. Las propiedades antiguas y frente al agua suelen requerir informes de inspección antes de poder emitir una póliza, así que empiece a cotizar en cuanto esté bajo contrato, no en la semana del cierre.
10. Complete la Revisión Final y el Cierre
La revisión final confirma el estado de la propiedad, las reparaciones acordadas y los bienes incluidos antes de que se muevan los fondos. Encienda el aire acondicionado, pruebe el agua y los electrodomésticos, verifique que no falte nada y confirme que cualquier trabajo negociado realmente se completó.
En el cierre revisa el estado de liquidación contra el estimado que le dieron, firma los documentos y recibe el título. Las instrucciones de transferencia deben verificarse por teléfono con un contacto conocido antes de enviar cualquier fondo. Los cierres remotos son habituales en Miami y se manejan con firma electrónica, notarización remota o móvil donde está permitido, y transferencia de fondos coordinada.
¿Quiere Acompañamiento en Cada Paso?
La representación del comprador cubre la comparación de zonas, la estrategia de oferta, los hallazgos de inspección, la revisión de documentos de la asociación y la coordinación del cierre.
Qué Tipo de Propiedad Comprar en Miami
Casas Unifamiliares
Usted controla el terreno, el techo y las decisiones de renovación, y normalmente no hay aprobación de asociación para comprar. En cambio, asume directamente el seguro, el mantenimiento y la jardinería, y el estado de la propiedad pesa más porque no hay fondo de reserva detrás del edificio.
Condominios
Menos mantenimiento personal, amenidades compartidas y mejor acceso a ubicaciones caminables, con cuotas mensuales, reglamento y responsabilidad compartida sobre las finanzas del edificio. El financiamiento depende tanto del edificio como del comprador.
Propiedades Frente al Agua
El acceso al agua agrega valor y agrega diligencia: estado del muro de contención, muelle y elevador de embarcación, profundidad del agua, altura libre de los puentes hacia la bahía, zona de inundación y seguros. Dos casas en el mismo canal pueden ofrecer accesos muy distintos.
Obra Nueva
Comprar obra nueva es un proceso de decisión distinto al de comprar una propiedad de reventa. No hay una unidad existente que inspeccionar ni un historial de propiedad que revisar; en cambio, está evaluando a un desarrollador, un contrato y un resultado proyectado.
Según el desarrollo, los compradores suelen evaluar:
- El desarrollador, y qué ha entregado antes
- Etapa del desarrollo: reserva temprana, en construcción o cerca de la entrega
- Calendario de depósitos y cuándo vence cada cuota
- Fecha estimada de finalización, y cómo se manejan contractualmente los retrasos
- Términos del contrato, incluido lo que el desarrollador puede modificar
- Orientación de la unidad, piso, vistas y qué podría construirse cerca más adelante
- Acabados, paquete de electrodomésticos y qué se incluye realmente con la residencia
- Amenidades, y el costo estimado de la asociación para operarlas
- Assessments mensuales proyectados una vez que el edificio esté ocupado
- Restricciones de cesión y reventa antes del cierre, cuando aplica
Los renders, las simulaciones de vista y las imágenes de amenidades son material de mercadeo. No sustituyen la lectura de los documentos de compra reales ni la comprensión del desarrollo específico. Como los contratos del desarrollador los redacta el propio desarrollador, vale la pena considerar la revisión de un abogado de bienes raíces antes de comprometer depósitos. Nuestra guía de nueva construcción en Miami explica cómo se estructuran estos desarrollos.
Propiedades de Lujo
En el segmento alto la oferta es limitada y cada propiedad es casi única, por lo que los comparables requieren interpretación más que promedios. La privacidad, la arquitectura, el frente de agua y la procedencia definen el valor; vea nuestro panorama del mercado inmobiliario de Miami.
Qué Costos Debe Prever el Comprador en Miami
Los montos varían por transacción, prestamista y tipo de propiedad, así que use esta lista para cotizar cada concepto, no como una fórmula fija.
- Precio de compra y depósito en escrow bajo contrato
- Inspecciones: general, techo, equipos, humedad, muro de contención o muelle según el caso
- Avalúo cuando hay financiamiento
- Costos de financiamiento: honorarios del prestamista, intereses prepagados y reservas
- Título y cierre: estudio de título, honorarios de liquidación y registro
- Seguros: vivienda y, cuando se requiere, inundación y viento
- Impuestos a la propiedad, prorrateados al cierre y reevaluados después de la compra
- Cuotas de condominio o HOA, con frecuencia con el primer pago al cierre
- Assessments especiales aprobados o en discusión por la asociación
Pida un estimado por escrito del efectivo necesario al cierre en cuanto esté bajo contrato, y actualícelo cuando lleguen las cotizaciones de seguro — esa cifra se mueve más de lo que los compradores esperan en propiedades antiguas y frente al agua.
Luego mire más allá del cierre. El costo continuo de propiedad es donde más se diferencian las propiedades de Miami, y puede incluir el pago de la hipoteca, los impuestos a la propiedad, el seguro de vivienda, el seguro de inundación cuando aplica, las cuotas de condominio o HOA, los assessments especiales, el mantenimiento, los servicios públicos, los gastos de piscina y jardinería en algunas casas, y el mantenimiento del muro de contención o el muelle en propiedades frente al agua.
Un condominio de $1 millón y una casa unifamiliar de $1 millón no necesariamente cuestan lo mismo de mantener. El condominio puede tener cuotas mensuales considerables y exposición a un futuro assessment especial, mientras que la casa carga con el seguro, la jardinería, el servicio de piscina y la responsabilidad total del techo y los sistemas. Dos condominios al mismo precio también pueden diferir mucho: un edificio puede estar bien financiado con cuotas modestas, y otro puede enfrentar un gran proyecto de capital.
El hábito práctico: para cada propiedad en su lista corta, anote el costo mensual y anual estimado de mantenerla, no solo el precio de lista. Ese solo ejercicio cambia cuál propiedad terminan eligiendo la mayoría de los compradores.
Qué Revisar Antes de Comprar un Condominio en Miami
- Finanzas de la asociación, presupuesto vigente y nivel de reservas
- Cuota mensual y qué incluye realmente
- Assessments especiales aprobados, pendientes o en discusión
- Estado del edificio, reparaciones recientes y proyectos planificados
- Información estructural y del estudio de reservas cuando corresponda
- Cobertura y deducibles del seguro de la asociación
- Restricciones de renta, plazo mínimo de arrendamiento y proceso de aprobación
- Reglas de mascotas, remodelación y mudanza
- Estacionamiento y almacenamiento: asignado, escriturado o en uso
Nuestra guía para comprar un condominio en Miami detalla la revisión de documentos y las preguntas que conviene hacer a la asociación.
Qué Revisar Antes de Comprar Frente al Agua en Miami
- Estado, altura y responsabilidad de mantenimiento del muro de contención
- Estado del muelle, pilotes y elevador, además de permisos registrados
- Profundidad del agua en marea baja para la embarcación que planea tener
- Puentes fijos entre la propiedad y el agua abierta, y su altura libre
- Ruta y tiempo hasta la bahía Biscayne o el acceso al océano
- Zona de inundación, elevación y requisitos de seguro
- Orientación: sol, viento predominante y reflejo de la tarde
- Exposición a bahía abierta frente a un canal protegido
Nuestra guía de casas frente al agua en Miami explica cómo cambian estas variables entre canales, islas y calles frente a la bahía.
¿Se Puede Comprar en Miami desde Fuera de Florida?
Sí, y es habitual. Los compradores de otros estados o países visitan por video, revisan documentos electrónicamente, delegan la asistencia a las inspecciones y cierran sin viajar.
- Recorridos en video y visitas de seguimiento sobre la lista corta
- Contratos, divulgaciones y documentos de la asociación en formato electrónico
- Coordinación y asistencia local a las inspecciones
- Cierre remoto con firma electrónica o notarizada según el expediente
- Financiamiento preparado con antelación, incluida la documentación para no residentes
- Representación local coordinando título, aseguradora y asociación
Para compradores internacionales, vea nuestra guía sobre comprar propiedad en Miami desde el exterior.
Preguntas Antes de Comprar una Propiedad en Miami
- ¿Cómo compara el precio con ventas recientes similares?
- ¿Cuál será el costo mensual total de propiedad?
- ¿Hay assessments especiales pendientes?
- ¿Qué seguros debo investigar?
- ¿Existen problemas materiales en el estado de la propiedad?
- ¿Hay permisos abiertos que deban investigarse?
- ¿Qué restricciones de remodelación o renta aplican?
- ¿Qué factores podrían afectar la demanda de reventa?
- Frente al agua, ¿qué debo saber del muro de contención, el muelle y el acceso al agua?