Guia do Comprador em Miami
Como Comprar um Imóvel em Miami: Guia Completo para Compradores
Resposta Rápida
Comprar um imóvel em Miami normalmente começa com a definição de orçamento, tipo de imóvel e regiões de interesse, seguida da análise do estoque disponível e das vendas comparáveis recentes. Identificado o imóvel, o processo costuma avançar pela oferta, contrato, inspeções e análise de documentos, financiamento e avaliação quando aplicável, coordenação de título e seguros, vistoria final e fechamento.
Procura representação em vez de um guia passo a passo? Veja Comprar Imóvel em Miami.
O Que Saber Antes de Comprar um Imóvel em Miami
Miami não é um mercado uniforme. A poucos minutos de distância você pode comprar um lote amplo em um município de baixa densidade, uma casa dos anos 1920 em um canal com píer, um townhouse perto de um centro caminhável ou um apartamento em torre com serviços completos. Cada escolha muda o custo de manter o imóvel, a análise necessária e o público de revenda.
Os fatores que definem a maioria das compras em Miami são localização, tipo de imóvel, orçamento total — não apenas o preço —, seguros, despesas de condomínio quando aplicável, estado de conservação, questões de beira-mar e, em obra nova, prazo de entrega e estrutura de depósitos.
A Flórida define o arcabouço legal: contratos padrão, procedimentos de fechamento, administração de impostos, exigências de seguro e legislação de condomínios. O mercado, porém, é local: duas casas a um quilômetro de distância podem diferir em exposição a enchente, histórico de licenças e demanda.
Como Funciona o Processo de Compra em Miami
A sequência abaixo é a que a maioria das compras em Miami segue. Algumas etapas se sobrepõem e as compras financiadas acrescentam marcos de análise bancária que as compras à vista não têm.
1. Determine Como Você Vai Comprar e Estabeleça Seu Orçamento
Antes de começar a visitar imóveis em Miami seriamente, decida como a compra será financiada. As três abordagens mais comuns são pagar à vista, financiar com um empréstimo imobiliário ou depender da venda ou financiamento de outro ativo ou imóvel. Cada abordagem muda o que você pode procurar, com que rapidez pode agir e como uma oferta deve ser estruturada.
Se planeja financiar, converse com um profissional de hipotecas qualificado desde o início. Uma pré-aprovação pode ajudar a estabelecer uma faixa realista de preço, a entrada que você provavelmente precisará, os custos mensais estimados de moradia, o caixa aproximado necessário para a transação, os programas de empréstimo disponíveis e se certos tipos de imóvel — como apartamentos em prédios com alta concentração de investidores ou casas à beira-mar em zonas de inundação de maior risco — podem criar considerações de financiamento. Ter essa clareza antes de buscar ajuda a evitar se apaixonar por um imóvel que não corresponde à sua capacidade real de compra ou às diretrizes de um credor.
Seu método de financiamento também molda a estratégia imobiliária. Pode influenciar a faixa de preço que você deve buscar realisticamente, como uma oferta é estruturada, se faz sentido incluir uma contingência de financiamento, como uma avaliação pode afetar o contrato, o prazo de fechamento, a documentação que pode acompanhar uma oferta, quais imóveis são candidatos realistas e com que rapidez você pode se mover quando o imóvel certo aparece.
Compradores à vista não precisam de pré-aprovação de hipoteca, mas ainda assim devem determinar quanto estão confortáveis em alocar para a compra, os custos adicionais de aquisição e fechamento, os custos de propriedade contínuos esperados, as considerações de liquidez relevantes para sua própria decisão e a documentação de comprovação de recursos que vendedores ou associações de condomínio podem solicitar junto com uma oferta. Pagar à vista não torna automaticamente uma oferta superior, mas pode eliminar contingências relacionadas ao financiamento e, às vezes, encurtar o prazo de fechamento.
O preço de compra por si só não determina a acessibilidade. Avalie o custo total potencial de propriedade, que pode incluir:
- Principal e juros da hipoteca, quando financiado
- Impostos sobre o imóvel
- Seguro residencial
- Seguro contra inundações quando aplicável
- Taxas de condomínio ou HOA
- Assessments especiais quando aplicável
- Manutenção e reparos
- Outras despesas específicas do imóvel, como manutenção de píer ou custos maiores de mitigação de vento
Isso é especialmente importante ao comparar casas unifamiliares, apartamentos, imóveis à beira-mar e novos empreendimentos. Um preço de compra mais baixo pode ter custos mensais de manutenção mais altos, e um preço mais alto às vezes é compensado por sistemas mais novos, seguro mais baixo ou menos taxas de associação. O objetivo é avaliar o imóvel e a estrutura financeira juntos, não buscar apenas pelo preço de lista.
Você pode ouvir os termos pré-qualificação e pré-aprovação usados de forma intercambiável, mas o nível de revisão financeira e documentação pode variar de credor para credor. Pergunte ao seu profissional de hipotecas o que foi realmente revisado, qual documentação ainda está pendente, qual valor de empréstimo ou faixa de compra está sendo considerada, quais suposições foram usadas e o que poderia afetar a aprovação final do empréstimo.
A Supreme Capital Real Estate ajuda os compradores a entender como a estrutura de compra interage com a seleção de imóvel, a estratégia de oferta, os prazos do contrato, as considerações específicas do imóvel e a transação como um todo. Quando é necessário aconselhamento específico sobre hipotecas, orientamos os compradores a trabalharem com o profissional de hipotecas licenciado apropriado.
2. Escolha Onde Comprar em Miami
Comparar bairros de Miami pelo nome raramente ajuda. O que ajuda é comparar a decisão real de imóvel e estilo de vida que cada região coloca diante de você, porque o mesmo orçamento compra experiências de propriedade estruturalmente diferentes dentro de Miami-Dade.
Se você está considerando um apartamento em uma região densa e caminhável como Brickell, as perguntas que mais importam costumam ser financeiras e estruturais, não estéticas:
- Taxa mensal da associação e exatamente o que ela cobre
- Orçamento, nível de reservas e saúde financeira da associação
- Assessments especiais aprovados, pendentes ou em discussão
- Idade do prédio, reparos recentes e projetos de capital planejados
- Vagas de garagem — quantas, designadas ou escrituradas, e onde ficam
- Restrições de locação e prazo mínimo de contrato, caso pretenda alugar
- Andar, exposição, proteção de vista e o que pode ser construído nas proximidades
- Ruído, tempo de espera do elevador e conservação das áreas comuns
Se você está considerando uma casa unifamiliar em uma região de menor densidade como Pinecrest, as variáveis mudam para terreno, estado de conservação e manutenção contínua:
- Tamanho e formato do lote, quintal útil e privacidade em relação aos vizinhos
- Estado de conservação e idade do telhado, dos sistemas e das janelas
- Escopo de eventuais reformas, e se o trabalho anterior teve licença
- Construção mais recente versus uma casa mais antiga que você atualizaria aos poucos
- Posição dentro da comunidade, incluindo tráfego e acesso da rua
- Considerações de seguro, incluindo elementos de mitigação de vento
- Custo total de manutenção — piscina, paisagismo, gerador, sistemas maiores
Se o acesso à água faz parte da decisão — em Miami Beach, Coral Gables, Coconut Grove ou outro mercado à beira-mar — uma camada adicional de investigação se aplica: estado do muro de contenção e do píer, profundidade da água para a embarcação que você pretende manter, pontes fixas entre o imóvel e a água aberta e sua altura livre, exposição a enchente e o seguro que esses fatores geram. Duas casas no mesmo canal podem oferecer acessos náuticos muito diferentes.
Abordagem prática: defina os três ou quatro fatores dos quais você não vai abrir mão e deixe que eles filtrem as regiões, em vez de escolher uma região primeiro. Nossa comparação de bairros de Miami para comprar casa aprofunda cada opção, e o diretório de comunidades de Miami cobre cada região individualmente.
3. Analise Imóveis e Vendas Comparáveis
Anúncios ativos mostram o que os vendedores pedem. Vendas recentes e semelhantes — chamadas de vendas comparáveis — mostram o que os compradores efetivamente pagaram. Analisar comparáveis significa entender como o preço pedido se relaciona com essas vendas fechadas, e depois considerar as formas como os imóveis diferem entre si.
Dependendo do imóvel, as diferenças que podem mudar materialmente a comparação incluem:
- Localização dentro do mesmo bairro, incluindo rua e quadra
- Estado de conservação, e se reformas recentes foram estéticas ou estruturais
- Área interna e, em casas, tamanho do lote
- Andar, exposição e vista em um apartamento
- O prédio específico, sua idade, amenidades e taxas mensais
- Exposição à beira-mar, píer e acesso à água
- Orientação, luminosidade e área externa
É por isso que dois imóveis no mesmo bairro — ou até no mesmo prédio — não são automaticamente comparáveis. Uma unidade reformada em andar alto com vista d'água protegida e uma unidade em andar baixo voltada para a torre vizinha podem fechar em preços bem diferentes no mesmo mês. No caso de casas, um imóvel em lote mais amplo com telhado mais novo não é diretamente comparável a uma casa mais antiga de tamanho semelhante que precisa de reforma.
O que perguntar: quais vendas estão sendo usadas como comparação, quão recentes são, como cada uma difere do imóvel que você está considerando, e se os ajustes feitos para essas diferenças são razoáveis. Você pode acompanhar o estoque atual pela busca de imóveis no MLS de Miami e depois filtrar por região.
4. Visite e Avalie os Imóveis
A visita é onde a lista curta fica honesta. Fotografias favorecem a luz, escondem ruído e nunca mostram o trajeto entre a vaga de garagem e a porta de entrada.
Vale conferir pessoalmente, dependendo do imóvel:
- Orientação e luminosidade no horário em que você realmente estaria em casa
- Ruído da rua e dos vizinhos, e padrões de tráfego em horários diferentes
- Pé-direito, fluxo do layout e armazenamento útil
- Acesso a vagas, estacionamento para visitantes e praticidade do embarque
- Elevação da entrada e como o terreno drena
- Sinais de umidade — manchas, odor, forro remendado, vedação de janelas
- Idade aparente do telhado, do ar-condicionado e do aquecedor de água
- Em um prédio: hall, corredores, garagem, conservação das amenidades e espera do elevador
Nada observado em uma visita substitui uma inspeção profissional. O objetivo da visita é decidir quais imóveis merecem o custo e o esforço de uma análise formal completa.
5. Faça a Oferta
Uma oferta é um conjunto de termos, não apenas um número. Os vendedores avaliam a estrutura como um todo, e o mesmo preço pode ser lido de formas muito diferentes dependendo do que o cerca.
De forma geral, uma oferta costuma tratar de:
- Preço de compra
- Valor e prazo do depósito em escrow
- Se a compra é à vista ou financiada, e os termos do financiamento
- Cláusulas de inspeção e análise, incluindo a duração desse período
- Considerações de avaliação quando aplicável
- Data de fechamento e posse
- Bens pessoais ou itens incluídos, quando aplicável
- Aprovação da associação e outros termos específicos da transação
Não existe uma estratégia universalmente correta. A estrutura certa depende do imóvel, da situação e motivação do vendedor, das condições atuais do mercado naquele segmento específico, de haver outros compradores competindo, do que as vendas comparáveis recentes sustentam, do seu financiamento e de quais termos você mais valoriza — preço, certeza, prazo ou flexibilidade. Um comprador que precisa de um período de inspeção mais longo pode, com razão, ceder em outro ponto para preservá-lo.
A linguagem do contrato, as divulgações obrigatórias e as obrigações juridicamente vinculantes são o motivo pelo qual esta etapa deve envolver seu corretor e, quando a transação justificar, um advogado imobiliário.
6. Faça as Inspeções e a Análise de Documentos
O período de inspeção existe para você descobrir o que o anúncio não disse, enquanto ainda tem opções contratuais. O objetivo não é um imóvel perfeito; é uma decisão informada sobre estado de conservação, custo e risco.
Dependendo do imóvel, uma inspeção geral e a análise relacionada podem observar:
- Idade do telhado, estado do revestimento e evidências de vazamentos passados
- Sistemas de ar-condicionado, idade e como foram mantidos
- Quadro elétrico, tipo de fiação e riscos de segurança visíveis
- Hidráulica, pressão da água e desempenho dos ralos
- Umidade ou infiltração, inclusive ao redor de janelas e sob acabamentos
- Janelas e portas, incluindo esquadrias resistentes a impacto quando presentes
- Equipamentos da piscina e, quando aplicável, sistemas de spa
- Preocupações estruturais visíveis
- Reformas anteriores e se há licenças registradas, quando relevante
Quando uma inspeção geral aponta uma preocupação especializada, esse é o momento de trazer o profissional adequado — um empreiteiro de telhados, eletricista ou encanador licenciado, especialista em ar-condicionado, avaliador de mofo ou umidade, engenheiro estrutural, ou empreiteiro marítimo para melhorias à beira-mar. Um inspetor geral identifica preocupações; um especialista quantifica escopo e custo.
Imóveis à beira-mar costumam exigir avaliação adicional do muro de contenção, do píer, das estacas e do elevador de barco, além das licenças registradas para essas melhorias. Em um apartamento, boa parte da análise relevante está fora da sua unidade — no prédio e nas finanças da associação, tratado adiante.
O seguro também pertence a essa janela. Peça cotações desde cedo, porque a disponibilidade de cobertura e o valor do prêmio podem mudar como um imóvel se compara em custo total.
7. Revise os Documentos do Condomínio
Ao comprar um apartamento, você também assume uma fração de um prédio e de suas obrigações financeiras. Os documentos são a forma de avaliar essa fração, e os detalhes variam por associação.
Vale investigar, quando aplicável:
- Orçamento atual, e se os custos operacionais estão em alta
- Nível das reservas e como elas são financiadas
- Assessments mensais e exatamente o que incluem
- Assessments especiais aprovados, pendentes ou em discussão, e o cronograma de pagamento
- Cobertura de seguro da associação, franquias e mudanças recentes de prêmio
- Estado do prédio, reparos recentes e grandes projetos planejados
- Inspeção de marco (milestone inspection) e informações do estudo de reservas, quando aplicável
- Atas de reunião recentes, que costumam revelar problemas antes dos balanços
- Litígios relevantes ao prédio ou à associação
- Restrições de locação, prazo mínimo de contrato e exigências de aprovação
- Regras de animais, reforma e mudança
- Vaga e depósito — designados, escriturados ou de uso, e se são transferíveis
- Processo, triagem e prazo de aprovação da compra pela associação
Isso importa porque muda o custo real de propriedade e a sua flexibilidade. Um prédio com um grande projeto a caminho pode repassar parte desse custo aos proprietários. Um prédio com reservas apertadas pode aumentar a taxa. Um prazo mínimo de contrato pode eliminar o uso de locação que você havia planejado. As regras e obrigações dependem dos documentos e da legislação específicos do condomínio, por isso qualquer ponto relevante deve ser revisado com um advogado imobiliário.
8. Conclua Financiamento e Avaliação
Compras financiadas avançam para a análise de crédito enquanto a análise do imóvel continua. Duas coisas costumam surpreender os compradores aqui: a avaliação do imóvel e, em apartamentos, a revisão do próprio prédio pelo banco.
Um valor de avaliação abaixo do preço do contrato pode afetar o valor do empréstimo e pode exigir renegociação, recursos adicionais ou o uso de uma cláusula contratual, dependendo de como a oferta foi redigida. Em apartamentos, alguns bancos recusam prédios com base em financiamento de reservas, manutenção adiada, litígios, cobertura de seguro ou concentração de investidores — por isso uma conversa específica sobre o prédio com seu profissional de hipotecas deve acontecer cedo, não depois das inspeções.
Mantenha a documentação atualizada, evite novas solicitações de crédito ou depósitos grandes e não explicados enquanto o processo estiver aberto, e confirme por escrito os prazos-marco para que o cronograma de financiamento e os prazos do contrato fiquem alinhados.
9. Título, Seguros e Preparação do Fechamento
Em paralelo, a title company examina o histórico de propriedade e busca qualquer pendência vinculada ao imóvel que acompanharia você: ônus, impostos não pagos, sentenças judiciais, violações de código, licenças abertas ou vencidas e pendências municipais. Licenças abertas de reformas anteriores são um problema recorrente em Miami e podem levar tempo para resolver.
O seguro é o outro item de prazo longo. As coberturas residencial, de vento e de enchente, quando aplicável, são precificadas com base no imóvel específico — idade e documentação do telhado, tipo de construção, elevação, zona de enchente e elementos de mitigação de vento importam. Imóveis mais antigos e à beira-mar costumam exigir laudos de inspeção antes que uma apólice possa ser emitida, então peça cotações assim que o contrato for assinado, e não na semana do fechamento.
10. Vistoria Final e Fechamento
A vistoria confirma o estado, os reparos acordados e os itens incluídos antes da transferência dos recursos. Teste o ar-condicionado, a água e os eletrodomésticos, confirme que nada foi removido e verifique se qualquer reparo negociado foi de fato concluído.
No fechamento você revisa o extrato de liquidação em comparação com a estimativa recebida, assina os documentos e recebe o título. As instruções de transferência bancária devem ser confirmadas por telefone com um contato conhecido antes de qualquer envio de recursos. Fechamentos remotos são comuns em Miami e ocorrem por assinatura eletrônica, notarização remota ou móvel quando permitido, e transferência de recursos coordenada.
Quer Acompanhamento em Cada Etapa?
A representação do comprador cobre comparação de regiões, estratégia de oferta, resultados de inspeção, revisão dos documentos da associação e coordenação do fechamento.
Que Tipo de Imóvel Comprar em Miami
Casas
Você controla o terreno, o telhado e as decisões de reforma, e normalmente não há aprovação de associação para comprar. Em troca, assume diretamente seguro, manutenção e paisagismo, e o estado de conservação pesa mais porque não existe fundo de reserva por trás da estrutura.
Apartamentos
Menos manutenção pessoal, áreas comuns e melhor acesso a localizações caminháveis — com taxas mensais, regimento e responsabilidade compartilhada pelas finanças do prédio. O financiamento depende tanto do prédio quanto do comprador.
Imóveis à Beira-Mar
O acesso à água agrega valor e agrega análise: estado do muro de contenção, píer e elevador de barco, profundidade da água, altura livre das pontes até a baía, zona de enchente e seguros. Duas casas no mesmo canal podem oferecer acessos náuticos muito diferentes.
Obra Nova
Comprar na planta é um processo de decisão diferente de comprar um imóvel de revenda. Não existe uma unidade pronta para inspecionar nem um histórico de propriedade para revisar; em vez disso, você está avaliando uma incorporadora, um contrato e um resultado projetado.
Dependendo do empreendimento, os compradores costumam avaliar:
- A incorporadora, e o que ela já entregou antes
- Estágio do empreendimento — reserva inicial, em construção ou perto da entrega
- Cronograma de depósitos e quando cada parcela vence
- Prazo estimado de conclusão, e como atrasos são tratados contratualmente
- Termos do contrato, incluindo o que a incorporadora pode modificar
- Orientação, andar e vista da unidade, e o que pode ser construído nas proximidades no futuro
- Acabamentos, pacote de eletrodomésticos e o que realmente está incluído na residência
- Amenidades, e o custo estimado da associação para operá-las
- Assessments mensais projetados quando o prédio estiver ocupado
- Restrições de cessão e revenda antes do fechamento, quando aplicável
Renderizações, simulações de vista e imagens de amenidades são material de marketing. Elas não substituem a leitura dos documentos reais de compra e o entendimento do empreendimento específico. Como os contratos das incorporadoras são redigidos por elas, vale considerar a revisão por um advogado imobiliário antes de comprometer depósitos. Para uma análise comercial mais aprofundada, veja nosso guia de novas construções em Miami.
Imóveis de Luxo
No topo do mercado a oferta é restrita e cada imóvel é quase único, então os comparáveis exigem interpretação em vez de média. Privacidade, arquitetura, frente de água e procedência definem o valor; veja nosso panorama de imóveis de luxo em Miami.
Quais Custos o Comprador Deve Prever em Miami
Os valores variam por transação, banco e tipo de imóvel, portanto use esta lista para orçar cada item, não como fórmula fixa.
- Preço de compra e depósito em escrow sob contrato
- Inspeções: geral, mais telhado, mecânica, umidade, muro de contenção ou píer conforme o caso
- Avaliação quando há financiamento
- Custos de financiamento: tarifas bancárias, juros antecipados e reservas em escrow
- Título e fechamento: pesquisa de título, taxas de liquidação e registro
- Seguros: residencial e, quando exigido, enchente e vento
- Imposto sobre a propriedade, rateado no fechamento e reavaliado após a compra
- Taxas de condomínio ou HOA, frequentemente com o primeiro pagamento no fechamento
- Assessments especiais aprovados ou em discussão pela associação
Peça uma estimativa por escrito do caixa necessário no fechamento assim que o contrato for assinado, e atualize-a quando as cotações de seguro chegarem — esse número muda mais do que os compradores esperam em imóveis antigos e à beira-mar.
Depois, olhe além do fechamento. O custo de propriedade contínuo é onde os imóveis de Miami mais se diferenciam, e pode incluir a parcela do financiamento, impostos sobre o imóvel, seguro residencial, seguro contra enchente quando aplicável, taxas de condomínio ou HOA, assessments especiais, manutenção, contas de consumo, despesas de piscina e paisagismo em algumas casas, e manutenção do muro de contenção ou do píer em imóveis à beira-mar.
Um apartamento de US$ 1 milhão e uma casa unifamiliar de US$ 1 milhão não custam necessariamente o mesmo para manter. O apartamento pode carregar assessments mensais substanciais e exposição a um futuro assessment especial, enquanto a casa carrega seguro, paisagismo, manutenção da piscina e responsabilidade total pelo telhado e pelos sistemas. Dois apartamentos no mesmo preço também podem diferir bastante — um prédio pode estar bem financiado com taxas modestas, outro pode estar diante de um grande projeto de capital.
O hábito prático: para cada imóvel na lista curta, anote o custo mensal e anual estimado de mantê-lo, não apenas o preço pedido. Esse único exercício muda qual imóvel a maioria dos compradores acaba escolhendo.
O Que Revisar Antes de Comprar um Apartamento em Miami
- Finanças da associação, orçamento vigente e nível de reservas
- Taxa mensal e o que ela realmente inclui
- Assessments especiais aprovados, pendentes ou em discussão
- Estado do prédio, reparos recentes e obras planejadas
- Informações estruturais e do estudo de reservas quando aplicável
- Cobertura e franquias do seguro da associação
- Restrições de locação, prazo mínimo de aluguel e processo de aprovação
- Regras de animais, reforma e mudança
- Vaga e depósito: designados, escriturados ou de uso
Nosso guia sobre como comprar apartamento em Miami detalha a revisão de documentos e as perguntas a fazer à associação.
O Que Revisar Antes de Comprar à Beira-Mar em Miami
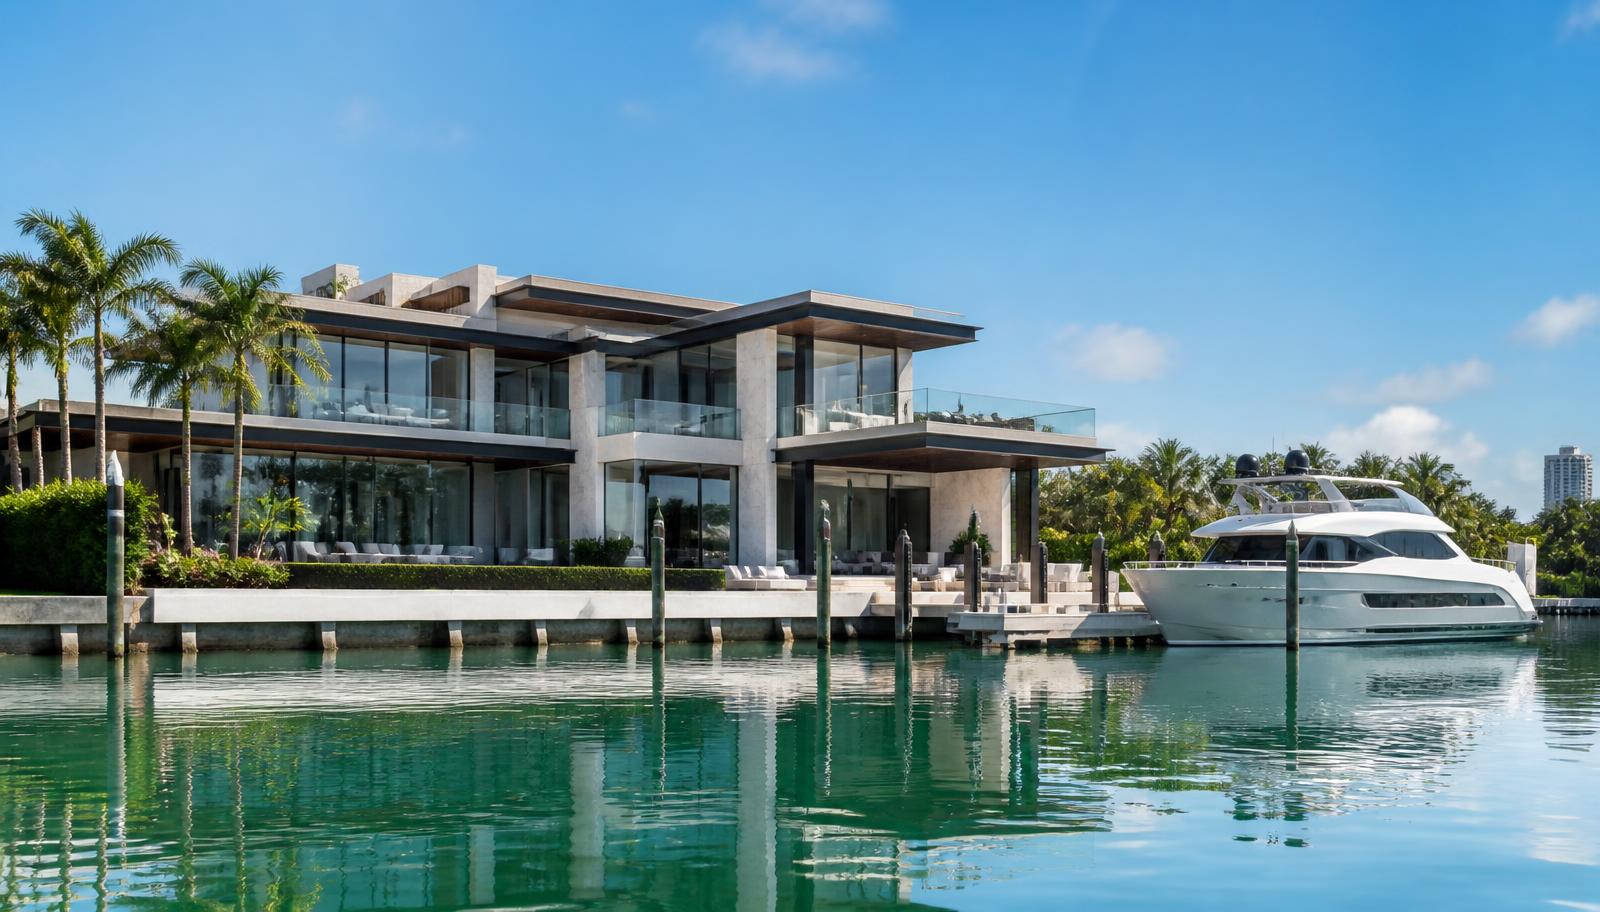
- Estado, altura e responsabilidade de manutenção do muro de contenção
- Estado do píer, estacas e elevador de barco, além das licenças registradas
- Profundidade da água na maré baixa para a embarcação pretendida
- Pontes fixas entre o imóvel e a água aberta, e sua altura livre
- Rota e tempo até a Baía de Biscayne ou o acesso ao oceano
- Zona de enchente, elevação e exigências de seguro
- Orientação: sol, vento predominante e reflexo no fim do dia
- Exposição à baía aberta em comparação a um canal protegido
Nosso guia de casas à beira-mar em Miami mostra como essas variáveis mudam entre canais, ilhas e ruas de frente para a baía.
É Possível Comprar em Miami Morando Fora dos Estados Unidos?
Sim, e é rotina. Compradores de outros estados ou países visitam por vídeo, revisam documentos eletronicamente, delegam o acompanhamento das inspeções e fecham sem viajar.
- Tours em vídeo e visitas de acompanhamento sobre a lista curta
- Contratos, divulgações e documentos da associação em formato eletrônico
- Agendamento e acompanhamento local das inspeções
- Fechamento remoto com assinatura eletrônica ou notarizada, conforme o processo
- Financiamento preparado antes, incluindo documentação para não residentes
- Representação local coordenando title company, seguradora e associação
Para a mecânica do processo, veja como funcionam os fechamentos remotos na Flórida e nosso guia sobre comprar imóvel em Miami do exterior.
Perguntas Antes de Comprar um Imóvel em Miami
- Como o preço se compara a vendas recentes semelhantes?
- Qual será o custo mensal total de propriedade?
- Existem assessments especiais pendentes?
- Quais seguros preciso investigar?
- Há problemas relevantes de conservação?
- Existem licenças abertas que devem ser verificadas?
- Que restrições de reforma ou locação se aplicam?
- Que fatores podem afetar a demanda futura de revenda?
- Em imóveis à beira-mar, o que saber sobre muro de contenção, píer e acesso à água?